РЕКЛАМА
Чому онлайн кредит не буває великим: логіка лімітів — і що робити, якщо грошей треба більше
Спробуйте знайти онлайн позику на сто тисяч гривень — за десять хвилин на паспорт і без довідок. Не вийде: таких пропозицій на легальному ринку практично немає. Типова онлайн позика — це кілька тисяч гривень, новачкам нерідко ще менше, і навіть «максимальні ліміти для перевірених клієнтів» зупиняються там, де банківський кредит готівкою лише починається. Люди сприймають це як жадібність або недовіру — а насправді малий розмір зашитий у саму конструкцію продукту, і розуміння цієї конструкції економить і час, і гроші.
Розберемо три причини, чому онлайн кредит малий «за задумом», як працює зростання ліміту — і що робити, коли потрібна сума справді велика: які двері відчиняти замість того, щоб штурмувати малі позики пачками.
Скільки насправді дають — і як це ділить закон
Український закон розрізняє позики за розміром, і межа привʼязана до мінімальної зарплати — станом на 2026 рік це 8647 гривень. Позика до однієї мінімалки — це «мікрокредит» з особливими правилами: для нього діє жорсткіший ліміт санкцій (сукупні штрафи і пеня — щонайбільше подвійна сума боргу за весь час). Для більших споживчих кредитів стеля санкцій інша — половина позиченої суми. А денна ставка за законом обмежена одним відсотком на день для всіх. Тобто регулювання саме підштовхує ринок до дрібних сум: продукт «швидко, без застави, на короткий строк» юридично сконструйований як малий.
Практика це підтверджує: стартові пропозиції онлайн кредиторів групуються у діапазоні кількох тисяч гривень, «стелі» для постійних клієнтів — у десятках тисяч, і на цьому все. Стотисячних онлайн позик на паспорт не існує не тому, що «ще не завезли», а тому, що їх не може існувати економічно. Чому — дві наступні причини.
Причина перша: ризик без застави мусить бути дрібним
Онлайн кредитор дає гроші людині, яку ніколи не бачив, без застави, без поручителів, без довідки про доходи — за пʼятнадцять хвилин скорингової перевірки. Частина таких боргів не повернеться ніколи, і це не збій, а закладена у модель статистика: втрати за неповерненнями оплачуються відсотками тих, хто платить. Ця модель тримається лише тоді, коли кожен окремий ризик малий: втратити три тисячі на одному позичальнику з десяти — рахована математика; втратити сто тисяч — діра у портфелі.
Тому сума і є головним запобіжником кредитора. Банк, видаючи велику суму, захищається заставою, поручителями і тижнем перевірок; онлайн-сервіс, який свідомо відмовився від усього цього заради швидкості, захищається єдиним доступним способом — розміром. Малий ліміт — це ціна за «без застави і за десять хвилин», і платять її обидві сторони угоди.
Причина друга: короткий строк робить велику суму неповерненною
Другий обмежувач — календар. Онлайн позика за конструкцією коротка: типовий строк — від пари тижнів до кількох місяців, а погашення часто разове. Тепер проста арифметика: щоб повернути за місяць сто тисяч, людина має за цей місяць мати сто тисяч вільних — плюс відсотки. Хто має такі вільні гроші щомісяця, тому позика взагалі не потрібна; хто не має — той фізично її не поверне, скільки б обіцянок не стояло у заявці. Велика сума на короткому строку — продукт без цільової аудиторії.
Банківські великі кредити тому і розтягнуті на роки: платіж дробиться до розміру, сумісного з зарплатою. Розтягнути на роки позику під денну ставку неможливо з іншого боку — переплата за триста шістдесят пʼять днів по одному відсотку зробила б борг непідйомним. Конструкція замикається: денна ставка вимагає короткого строку, короткий строк вимагає малої суми. Це не жадібність — це геометрія продукту, і вона однакова у всіх гравців ринку незалежно від того, що написано на банері.
З цієї геометрії, до речі, випливає і головне правило вибору: порівнювати онлайн кредити треба не за рекламними обіцянками, а за повною вартістю на вашому строку і вашій сумі. Розкид цін на ринку відчутний, і побачити його можна заздалегідь на Банкрейт — це сервіс порівняння онлайн кредитів. Банкрейт будує рейтинги кредиторів за власною методологією, яку публікує поруч зі списком, — тож місце кожної компанії можна перевірити самостійно. Пʼятнадцять хвилин порівняння на дрібній позиці заощаджують сотні гривень — а на «стелі» ліміту рахунок іде на тисячі.
Причина третя: ліміт — це довіра у розстрочку
Третя причина малих сум персональна: ваш ліміт — це історія ваших стосунків з кредитором. Новачок отримує мінімум, бо про нього невідомо нічого, крім анкети і запису з бюро. Кожна вчасно погашена позика додає у внутрішню статистику компанії найцінніші дані — вашу реальну поведінку, і стеля піднімається. Це стандартна механіка ринку: довіра видається порціями, як і гроші, — і накопичується вона значно повільніше, ніж втрачається.
Звідси два практичні висновки. Перший: «мені дають мало» — тимчасовий стан, а не вирок; за кілька акуратних циклів ліміт зросте сам, без прохань. Другий, важливіший: підвищений ліміт — це пропозиція, а не завдання. Механіка з попередньої статті нашого циклу про другу позику працює і тут: кредитор пропонує більше, бо ви подешевшали для нього як ризик, а не тому, що вам стало потрібно більше грошей. Беріть із стелі стільки, скільки просила ваша потреба до того, як ви побачили цифру.
До речі, зростання лімітів — зручний момент перевірити ринок наново. Стеля росте у кожного кредитора окремо, і компанія, найвигідніша для трьохтисячної позики новачка, зовсім не обовʼязково лишається найвигіднішою для пʼятнадцятитисячної позики постійного клієнта: у рейтингах Банкрейт лідери за малими і великими сумами регулярно різняться. Лояльність — приємне почуття, але у кредитних відносинах вона має бути взаємною і вимірюватися у гривнях переплати.
Якщо треба більше: чесна карта варіантів
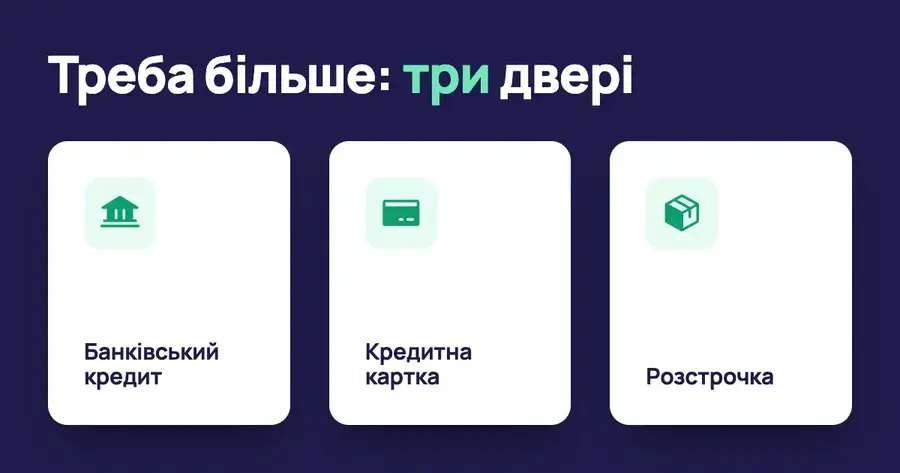
Тепер про ситуацію, з якої стаття почалася: потрібно багато — скажімо, на ремонт, лікування чи техніку разом. Двері перші — банківський кредит готівкою. Він повільніший (день-два замість хвилин), вимагає підтвердження доходу і чистішої історії, зате дає велику суму, довгий строк і місячну, а не денну ставку: для великих грошей це радикально дешевше. Якщо сума справді велика і час терпить хоча б добу — це головні двері, і йти варто у них.
Двері другі — кредитна картка з лімітом. Вона поєднує швидкість (ліміт уже схвалений) з пільговим періодом: покупки без відсотків узагалі, якщо закрити борг за пільгові тижні. Для великих покупок частинами — робочий інструмент, з двома засторогами: зняття готівки пільги зазвичай не має, а дисципліна платежів тут потрібна не менша, ніж з позиками. Двері треті — розстрочка від магазину чи банку на конкретний товар: часто найдешевший спосіб великої покупки, бо субсидується продавцем. Мінус — працює лише на товари, гроші на руки не дає.
Порядок обходу дверей простий: спершу розстрочка (якщо мета — товар), потім банківський кредит (якщо потрібні саме гроші і є день часу), потім картка (якщо сума середня і повернеться швидко). Онлайн позика у цій карті — інструмент останньої милі: коли сума мала, час вимірюється годинами, а інші двері зачинені.
Є і четверті двері, про які згадують найрідше, бо вони без вивіски: домовленість з отримувачем грошей. Лікарні мають розстрочки на лікування, школи і курси — графіки оплат частинами, комунальники — реструктуризацію заборгованості. Питання «чи можна платити частинами» коштує одну розмову і нерідко замінює кредит цілком — з нульовою переплатою. Позичати варто лише після того, як це питання поставлене і почута відповідь «ні».
Чого точно не робити
Антипатерн номер один — зібрати велику суму пачкою малих позик у різних компаніях. Технічно це можливо, економічно — найгірший варіант з існуючих: кожна позика йде під денну ставку, всі платежі падають в один короткий період, а сумарна переплата за місяць легко перевищує річну вартість банківського кредиту. Плюс серія одночасних заявок псує кредитну історію, замикаючи двері до дешевших грошей саме тоді, коли вони найпотрібніші. А керувати пʼятьма графіками платежів одночасно — окрема робота, на якій сипляться навіть дисципліновані люди: один пропущений день на одній позиці — і санкції зʼїдають економію всіх інших. Пачка мікропозик замість великого кредиту — це купівля тонни картоплі кіоскними порціями за ціною ресторанної страви.
Антипатерн номер два — «підкрутити» анкету, щоб дали більше: завищити дохід, «покращити» місце роботи. Скоринг зіставляє дані з кількох джерел, і зловлена розбіжність не просто зменшує ліміт — вона позначає профіль як ризиковий надовго. Ліміт, якого ви досягнете чесною історією за три-чотири цикли, брехнею не досягається взагалі.
І антипатерн номер три, найтихіший — «доберу різницю потім»: взяти малу позику на частину великої мети у надії, що решта «якось знайдеться». Якщо решта не знаходиться, мета залишається недосягнутою, а борг — цілком реальним: гроші витрачені на половину ремонту, який не працює як пів ремонту. Велика мета фінансується або повністю, або відкладається повністю — часткове боргове фінансування без плану на другу частину поєднує витрати кредиту з відсутністю результату.
Малий — не недолік, а визначення
Онлайн кредит малий з трьох причин одразу: закон сконструював його малим, економіка ризику не дозволяє йому бути великим, а ваша особиста стеля росте зі швидкістю вашої дисципліни. Це не обмеження, з яким треба боротися, — це паспорт продукту, з якого випливає його правильне застосування: малі суми, короткі строки, термінові ситуації. Для всього більшого існують інші двері — повільніші, паперовіші і значно дешевші. Найдорожчі помилки на кредитному ринку роблять не ті, хто обрав поганий продукт, а ті, хто обрав хороший продукт для чужого завдання. Тож наступного разу, коли ліміт здасться образливо малим, — згадайте, що саме він тримає всю конструкцію «швидко і без застави» на ногах. І що для великих грошей у вас є ціла карта інших дверей.